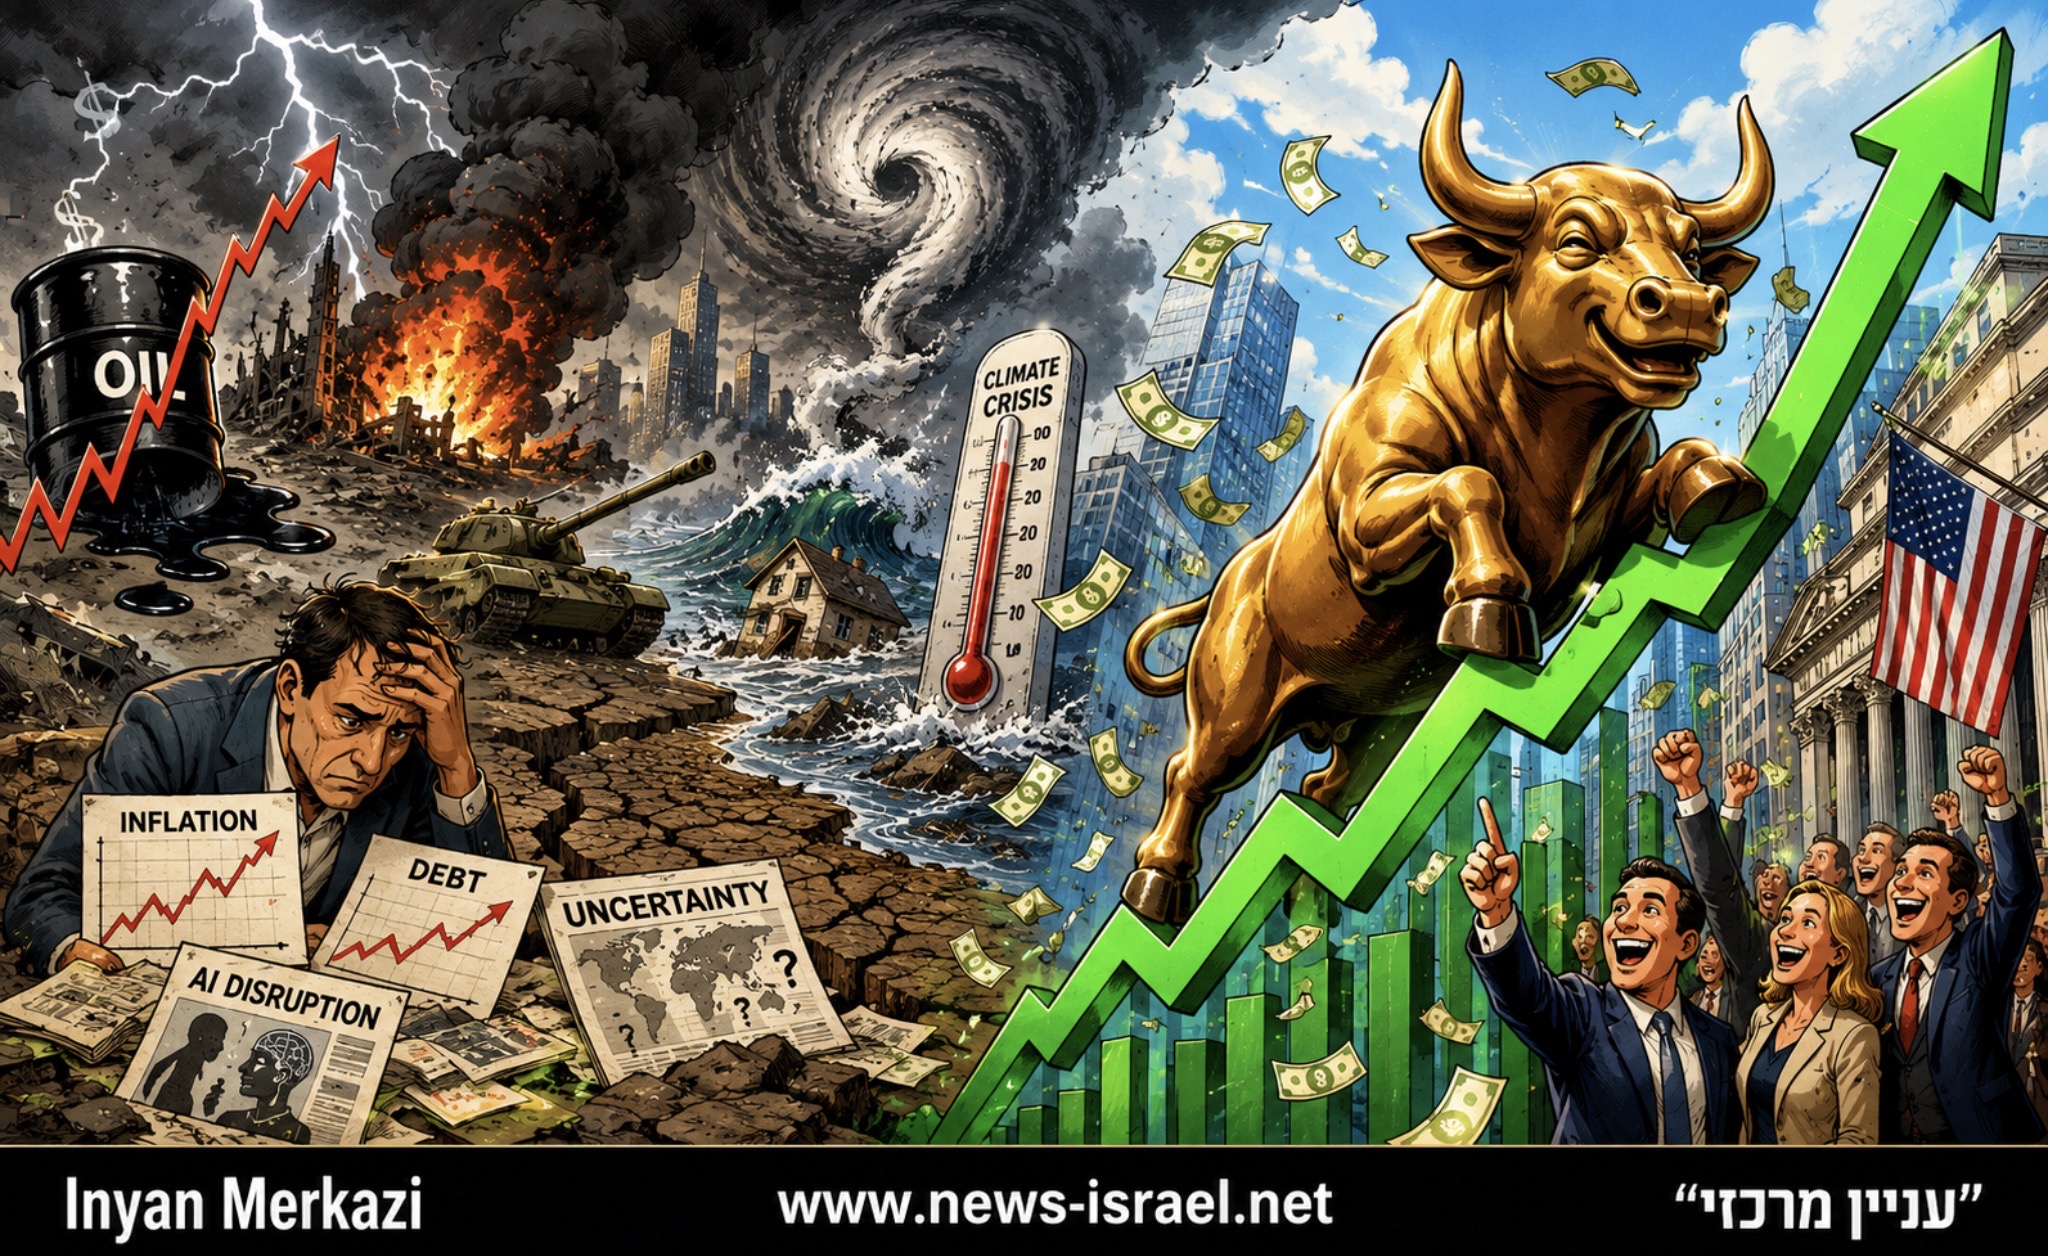
אי־הוודאות בשיאה, משבר מנהיגות מאיים על הסדר העולמי, מלחמות אינן נגמרות, מזג האוויר משתגע, הנדל״ן כבר אינו המקלט המובן מאליו, הקריפטו תנודתי ומסוכן — ובכל זאת הבורסות מטפסות ומיליארדים ממשיכים לזרום למניות.
אז מה בעצם קורה כאן? ואם העולם באמת נעשה מסוכן ובלתי צפוי כל כך — איפה אמור אדם לשים את כספו כדי לנסות להבטיח את עתידו ואת עתיד משפחתו?
או. לשם כך התכנסנו כאן.
המלחמות אינן נגמרות, הנפט יקר, הסחר העולמי מתערער, החובות הלאומיים תופחים, האינפלציה מסרבת להיעלם לחלוטין, מזג האוויר הופך אלים ובלתי צפוי ומהפכת הבינה המלאכותית מאיימת להפוך מקצועות, חברות ואפילו מרכזים עירוניים שלמים לפחות רלוונטיים. במקביל, המערכת הבינלאומית נעשתה קשה לחיזוי, ובראש המעצמה הגדולה בעולם עומד דונלד טראמפ, שמדיניותו מטלטלת שוב ושוב שווקים, ממשלות ובריתות.
לכאורה זו היתה אמורה להיות תפאורה מושלמת לבריחה מהבורסה.
אבל הכסף אינו בורח. להפך. שוקי המניות הגדולים ממשיכים להיסחר ברמות גבוהות, חברות הטכנולוגיה מושכות הון עצום, ומהפכת הבינה המלאכותית מזרימה השקעות בסדרי גודל היסטוריים לשבבים, שרתים, מרכזי נתונים, חשמל, רשתות תקשורת ותשתיות.
וכאן מסתתרת האנומליה הגדולה של התקופה. ייתכן שהבורסה אינה עולה מפני שהמשקיעים חושבים שהעולם נפלא. ייתכן שהיא עולה דווקא משום שהעולם נראה להם כל כך בלתי צפוי, עד שמספר המקומות שבהם הם מוכנים להחנות כסף לטווח ארוך הולך ומצטמצם.
מתחת להסברים המקובלים — רווחי החברות, מהפכת ה־AI, הציפיות לריבית והעוצמה היחסית של הכלכלה האמריקנית — מסתתר פיל פיננסי עצום בחדר: בעולם קיים הר אדיר של הון שמחפש מקום להיות בו.
מאז המשבר הפיננסי של 2008, ובעוצמה חסרת תקדים בתקופת הקורונה, העולם המפותח עבר ניסוי מוניטרי ופיסקלי עצום. בנקים מרכזיים הרחיבו מאזנים בטריליונים, ממשלות חילקו מענקים, הצילו חברות, מימנו תוכניות חירום והגדילו חובות, והמערכת הפיננסית יצרה כמויות אדירות של אשראי.
צריך לדייק: הפדרל ריזרב אינו ממשיך כיום את ההרחבה המטורפת של תקופת הקורונה, ואף צמצם משמעותית את מאזנו מאז השיא. אבל מורשת שנות הכסף הזול לא נעלמה. ממשלות ממשיכות לנהל גירעונות גדולים, החוב הציבורי תפח, ובקרנות פנסיה, חברות ביטוח, קרנות עושר, קרנות נאמנות, קרנות סל, תאגידים וחשבונות פרטיים נמצאים טריליוני דולרים שחייבים להיות מושקעים במקום כלשהו.
והכסף הזה מחפש שילוב שהפך למוצר נדיר: תשואה, נזילות, הגנה מסוימת מפני אינפלציה וסיכוי סביר שהנכס שקנית היום עדיין יהיה בעל ערך בעוד עשר או עשרים שנה.
ופה מתחילה הבעיה.
פעם היה למשקיע מפלט כמעט אינסטינקטיבי: נדל״ן. קנה דירה. משרד. קרקע. בניין. האוכלוסייה גדלה, הערים התרחבו, העובדים הגיעו מדי בוקר למשרד והנכס נשאר נכס. ״מיקום, מיקום, מיקום״ היה כמעט חוק טבע.
החוק הזה לא נעלם, אבל העולם שסביבו משתנה.
מחירי נדל״ן גבוהים, עלויות מימון, משכנתאות יקרות, עבודה היברידית, משרדים ריקים ושינויים דמוגרפיים כבר הפכו חלק משוקי הנדל״ן לפחות מובנים מאליהם. ועכשיו נכנסים למשוואה שני כוחות שאיש אינו מסוגל עדיין לחזות עד הסוף: הבינה המלאכותית ושינוי האקלים.
איש אינו יודע בביטחון אילו מקצועות יפרחו בעוד עשר שנים ואילו יצטמצמו, כמה עובדים יצטרכו להגיע למשרד, אילו חברות יזדקקו לעשרות אלפי עובדים ואילו יוכלו לייצר אותה תפוקה באמצעות מספר קטן בהרבה של בני אדם וסוכני AI.
ואם אינך יודע היכן יעבדו האנשים, קשה לדעת היכן יהיה הביקוש למשרדים. אם אינך יודע אילו מקצועות יפרחו, קשה לחזות אילו ערים ימשכו אוכלוסייה אמידה. ואם אדם יכול לנהל חברה ממחשב ומשקפיים חכמים כמעט מכל מקום בעולם, אפילו המושג העתיק ״מיקום הוא הכול״ מתחיל לקבל משמעות חדשה.
ואז מגיע מזג האוויר ומשבש גם את המפה הזאת.
שריפות ענק, גלי חום, הצפות, בצורות, מחסור במים, סערות ועלויות ביטוח מטפסות הופכים את השאלה היכן כדאי להחזיק נכס במשך שלושים שנה למסובכת מאי פעם. בית ליד הים יכול להיות חלום — עד שחברת הביטוח מחליטה שהסיכון גדול מדי. אזור ירוק יכול להפוך למוקד שריפות. עיר נחשקת יכולה להתמודד עם מחסור במים או עם קיץ שהחיים בו נעשים יקרים וקשים יותר.
וזו כבר אינה שאלה סביבתית. זו שאלה פיננסית.
כאשר הביטוח מתייקר בצורה קיצונית, שוויו הכלכלי של הנכס משתנה. כאשר נדרשות השקעות עצומות במיזוג, מים והגנה מהצפות, התשואה משתנה. וכאשר אוכלוסייה מתחילה לזוז, משתנים גם מחירי הקרקע והדיור.
לנדל״ן יש עוד בעיה אחת שהופכת חשובה במיוחד בעולם כזה: הוא אינו זז.
בניין במנהטן אינו יכול לעבור לטורונטו. דירה במיאמי אינה יכולה לברוח מהים. קרקע בדרום אירופה אינה יכולה לנדוד צפונה אם האזור מתחמם ומתייבש.
וגם אתה אינך יכול להיפטר מהם בלחיצת כפתור. מכירת דירה, משרד או קרקע יכולה להימשך חודשים, לעלות כסף רב במסים ובהוצאות, ולעיתים, כאשר מתברר שטעית, הקונים כבר אינם מוכנים לשלם את המחיר שעליו בנית.
מניה שונה לחלוטין.
חברה גלובלית יכולה להעביר ייצור, לצמצם עובדים, להכניס AI, לשנות מוצר, להעלות מחירים, לסגור פעילות במדינה אחת ולהרחיב אותה באחרת. היא יכולה לרכוש מתחרה, להמציא תחום פעילות חדש ולהתאים את עצמה למציאות.
התאגיד הוא אורגניזם נייד. הבניין אינו.
וזה מעניק דווקא למניות של חברות חזקות יתרון מפתיע בעידן של חוסר ודאות.
אבל יש כאן יתרון נוסף, אולי חשוב אפילו יותר: המשקיע אינו חייב לדעת מי ינצח.
כאשר אדם קונה דירה, הוא מהמר על כתובת מסוימת. כשהוא קונה משרד, הוא מהמר על עיר, רחוב, ענף תעסוקה ודפוס עבודה מסוים. כשהוא קונה קרקע, הוא מהמר על העתיד של המקום שבו היא נמצאת.
לעומת זאת, מי שמחזיק מדד מניות רחב אינו חייב לנחש היום איזו חברה תהיה מלכת העולם בשנת 2036.
המדד עושה עבורו חלק מהעבודה.
חברות שנחלשות מאבדות משקל ולעיתים יוצאות ממנו. חברות חדשות שצומחות נכנסות ותופסות מקום. המנצחים של מחר אינם חייבים להיות המנצחים של היום, והמשקיע אינו נדרש לזהות את כולם מראש.
במובן הזה, מדד רחב הוא לא רק השקעה. הוא מעין ביטוח מפני חוסר היכולת שלנו לדעת כיצד ייראה העתיד.
וזה יתרון עצום בתקופה שבה העתיד נעשה קשה כל כך לחיזוי.
אפשר כמובן להחזיק מזומן, אבל אינפלציה שוחקת את כוח הקנייה שלו. אג״ח חזרו להיות אלטרנטיבה אמיתית לאחר שנות הריבית האפסית, אבל חובות ממשלתיים עצומים ואי־ודאות אינפלציונית מעלים שאלות לגבי הטווח הארוך.
זהב נהנה מביקושים אדירים ונחשב מקלט ותיק, אבל אינו מייצר רווחים או תזרים. ביטקוין ונכסי קריפטו הפכו לחלק מהמערכת הפיננסית, אבל התנודתיות והסיכונים שלהם עדיין גדולים מכדי להפוך אותם למקלט המרכזי של כספי הפנסיה והביטוח העולמיים.
אז מה נשאר?
יותר ויותר כסף מגיע למניות של החברות הגדולות, הרווחיות, הנזילות והגלובליות בעולם — ולמדדים המחזיקים אותן.
וזה מסביר תופעה שנראית במבט ראשון אבסורדית: גם פסימיסט יכול לקנות מניות.
הוא אינו חייב להאמין שהעולם יהיה נפלא. הוא צריך רק להאמין שהתאגידים החזקים בעולם יידעו להסתגל למציאות החדשה טוב יותר מהחלופות שעומדות לרשותו.
לכך מצטרפת מכונת ההשקעות הפסיבית. מדי חודש זורמים כספי פנסיה וחסכונות לקרנות העוקבות אחר מדדים. הכסף אינו מתיישב מול מהדורת החדשות ושואל אם העולם מפחיד היום יותר מאתמול. הוא נכנס למערכת — והמערכת קונה.
גם החברות עצמן רוכשות מניות של עצמן בהיקפים עצומים. ובמקביל, מהפכת הבינה המלאכותית מעניקה להררי ההון שכבר קיימים בעולם סיפור צמיחה חדש: שבבים, דאטה־סנטרים, תוכנה, אנרגיה, רובוטיקה, תקשורת ותשתיות.
וכאן מגיעה האפשרות המרתקת ביותר: אולי חלק מהעלייה במחירי הנכסים אינו רק עלייה בערכם.
אולי זו גם ירידה בערכו של הכסף שבו אנחנו מודדים אותם.
כאשר לאורך שנים גדלים הכסף, האשראי והחוב מהר יותר מהיצע הנכסים האיכותיים, יותר יחידות כסף רודפות אחרי אותם דברים. מניות, בתים, זהב ונכסים אחרים יכולים להתייקר גם משום שהמטבע עצמו קונה פחות לאורך זמן.
במבט כזה, שיא חדש בבורסה אינו בהכרח הצבעת אמון בעולם.
הוא יכול להיות גם הצבעת אי־אמון במזומן.
אבל כאן חייבים לעצור לפני שהמסקנה הופכת למסוכנת.
העובדה שיש הרבה כסף שמחפש בית אינה אומרת שמחיר כל מניה מוצדק. להפך. אם מיליוני משקיעים מגיעים לאותן חברות בדיוק משום שהם חושבים שאין להם מקום טוב יותר להיות בו, אותו מנגנון שמנפח את הבורסה יכול גם ליצור בועה.
חברה מצוינת יכולה להיות השקעה גרועה אם משלמים עליה מחיר מופרז. מדד יכול לעלות הרבה מעבר לקצב שבו רווחי החברות מסוגלים לצמוח. ומהפכה טכנולוגית אמיתית יכולה לייצר גם בועת השקעות אמיתית — כפי שהאינטרנט שינה את העולם ובכל זאת הוליד את בועת הדוט־קום.
לכן אין כאן המלצה להסתער מחר בבוקר על מניות. יש כאן ניסיון להבין מדוע השווקים מתנהגים באופן שנראה כמעט בלתי הגיוני מול הכותרות שאנחנו קוראים מדי יום.
וההסבר אולי פשוט יותר מכפי שנדמה.
העולם נעשה קשה יותר לחיזוי. הבינה המלאכותית מערערת את היכולת לנחש כיצד נעבוד ואילו חברות ומקצועות ישרדו. האקלים מערער את היכולת לנחש היכן יהיה נעים, בטוח וכלכלי לחיות. המלחמות והמאבקים בין המעצמות מערערים שרשראות אספקה וסחר. החובות והגירעונות מעוררים שאלות על ערכו העתידי של הכסף.
ובתוך כל זה יושב הר של טריליוני דולרים ומחפש בית.
לכן השאלה ״מדוע המשקיעים אינם בורחים מהבורסה?״ מחמיצה את העיקר.
השאלה הנכונה קצרה בהרבה:
לברוח לאן?
וזה אולי ההסבר הטוב ביותר לכך שהבורסה יכולה לטפס גם מול עולם שנראה לעיתים כאילו איבד את המצפן. היא אינה בהכרח משדרת אופטימיות. ייתכן שהיא משקפת מציאות שבה מקלטי ההשקעה הישנים נעשו פחות מובנים מאליהם, כמות ההון עצומה והיכולת לחזות את העולם אפילו חמש או עשר שנים קדימה נעשתה קשה מאי פעם.
הבורסה אינה אומרת לנו שהכול בסדר.
יכול להיות שהיא אומרת משהו מטריד הרבה יותר:
יש יותר מדי כסף בעולם — ופחות ופחות מקומות שאנשים מאמינים שניתן לבטוח בהם.
״עניין מרכזי״ חדשות וסקופים מאז 1999. לחיצה על לייק תביא אותך לידיעה הבאה, שכנראה לא תמצא במקום אחר. מומלץ!