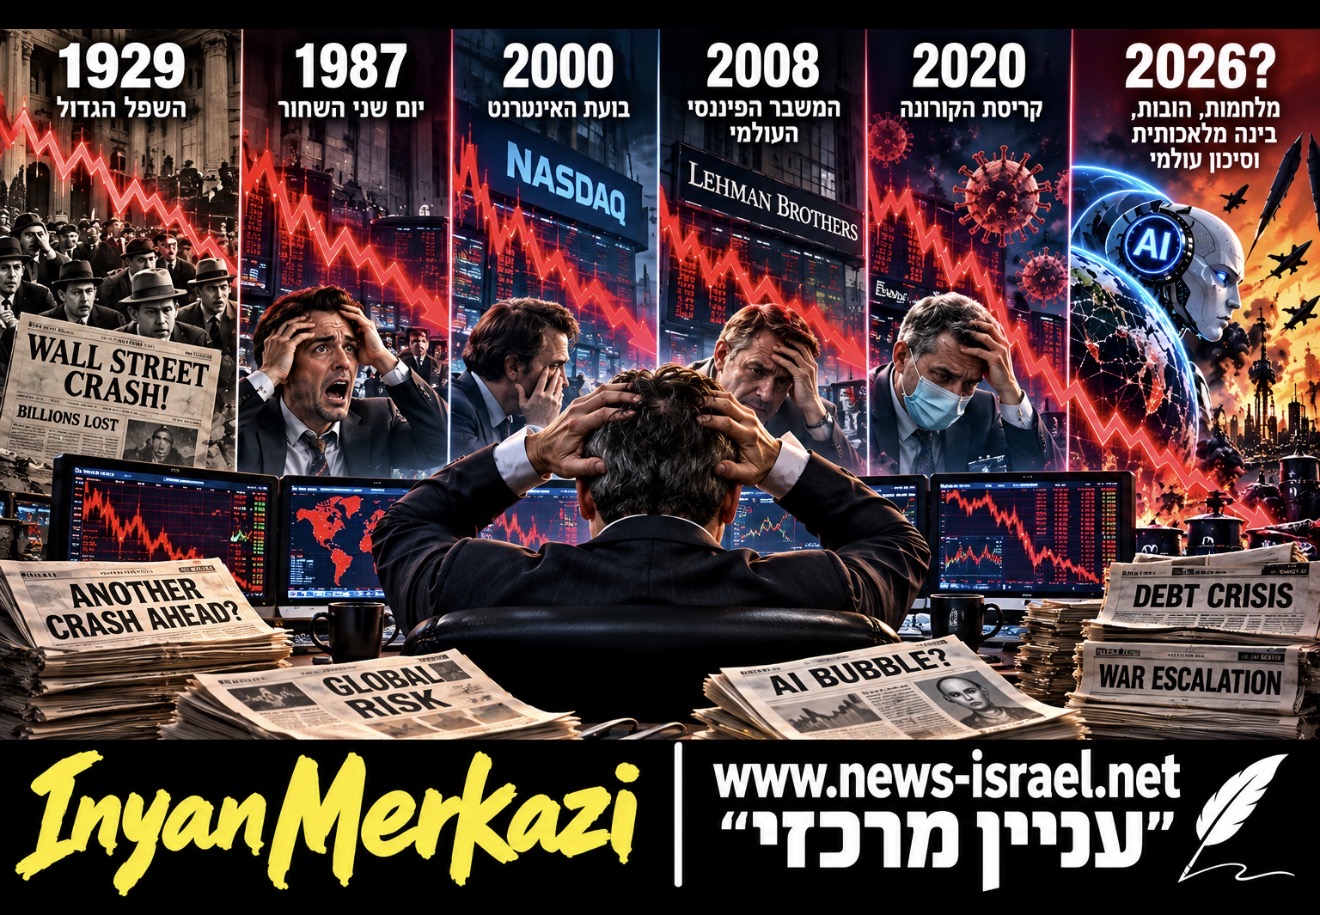
מפולת 1929, יום שני השחור של 1987, התפוצצות בועת האינטרנט בשנת 2000, המשבר הפיננסי של 2008 וקריסת הקורונה ב־2020. בכל פעם התברר בדיעבד שהכתובת הייתה על הקיר, ובכל פעם המשקיעים המשיכו להאמין שהפעם יהיה אחרת. אלא שב־2026 מתרחש דבר יוצא דופן: האזהרות כבר אינן נחלתם של קומץ נביאי זעם. הן מגיעות ממוסדות הכלכלה החשובים בעולם, בזמן שהסביבה הגיאופוליטית מסוכנת במיוחד. מדוע השווקים מסרבים להיבהל? והאם עצם ההתרגלות לאזהרות הפכה לסיכון הגדול מכולם?
מאת רמי יצהר Rami Yitzhar
מעולם לא היה קל כל כך לדעת מה עלול להשתבש בכלכלה העולמית, ומעולם לא היה קשה כל כך להבין מדוע המשקיעים ממשיכים להתנהג כאילו דבר לא ישתבש. קרן המטבע הבינלאומית מזהירה מפני שווי מניות מנופח, חובות עצומים וסכנת תגובת שרשרת פיננסית. מלחמות משבשות נתיבי סחר ואנרגיה, המתיחות בין המעצמות מחריפה, והבינה המלאכותית מרכזת השקעות בהיקפים אדירים סביב הבטחות לרווחים עתידיים. ובכל זאת, השווקים ממשיכים לתמחר עתיד שבו מרבית הסיכונים יישארו בשליטה.
כדי להבין את הפרדוקס הזה צריך לחזור כמעט מאה שנים לאחור, אל אוקטובר 1929. במשך שנות העשרים שגשגה הבורסה האמריקנית, האשראי התרחב והמונים רכשו מניות בכסף שאול. רבים השתכנעו שהקדמה התעשייתית יצרה כלכלה חדשה, שבה הכללים הישנים אינם תקפים עוד. ואז, בתוך ימים ספורים, התחלפה האופוריה בבהלה. ביום חמישי השחור, ב־24 באוקטובר, החל גל מכירות אדיר. ב־28 וב־29 באוקטובר התמוטט מדד דאו ג'ונס בכ־13% ובכ־12% בהתאמה. המפולת לא יצרה לבדה את השפל הגדול, אך הייתה אחד האירועים המכוננים בדרך למשבר הכלכלי החמור ביותר בעת החדשה.
חשוב לדייק: גם ב־1929 היו אזהרות. הכלכלן רוג'ר בבסון התריע מפני מפולת, והבנק המרכזי האמריקני חשש מספקולציה מוגזמת. אלא שהאזהרות נבלעו בתוך תחושת עושר מתמשכת. מנגד, הכלכלן הנודע אירווינג פישר העריך זמן קצר לפני הקריסה שמחירי המניות הגיעו לרמה גבוהה וקבועה. הוא הפך לאחת הדוגמאות המפורסמות לסכנה שבהסתמכות על ביטחון עצמי מקצועי בתקופה של אופוריה.
הדפוס חזר באוקטובר 1987. ביום שני, 19 באוקטובר, איבד מדד דאו ג'ונס 22.6% מערכו ביום מסחר אחד. זו הייתה הנפילה היומית החדה ביותר בתולדות המדד. מערכות מסחר ממוחשבות ואסטרטגיות ביטוח תיקי השקעות האיצו את המכירות, והשווקים גילו שהמנגנונים שנועדו להגן על המשקיעים עלולים דווקא להחריף את המפולת. היו סימני אזהרה, אך כמעט איש לא צפה את העוצמה ואת המהירות של הקריסה.
בשנת 2000 הגיעה תורה של מהפכת האינטרנט. המשקיעים צדקו בדבר אחד: האינטרנט אכן שינה את העולם. הם טעו בהערכת שוויין של חברות רבות. מדד נאסד״ק, שהגיע לשיא במרץ 2000, איבד כמעט 78% מערכו עד אוקטובר 2002. חברות נמחקו, הון עתק התאדה, ומשקיעים גילו שהצלחתה של טכנולוגיה אינה מבטיחה את הצלחתן של כל החברות המתבססות עליה.
דווקא כאן מצויה אחת ההקבלות החשובות ביותר לימינו. הבינה המלאכותית עשויה לחולל מהפכה גדולה לא פחות מהאינטרנט, ואולי גדולה ממנה. אבל אין שום חוק כלכלי הקובע שחברה המפתחת טכנולוגיה מהפכנית מצדיקה כל מחיר שמשקיעים מוכנים לשלם עבור מניותיה.
בשנת 2008 נחשפה מלכודת אחרת. במשך שנים התנפחה בארצות הברית בועת אשראי ונדל״ן, כאשר בנקים וגופים פיננסיים ארזו הלוואות מסוכנות במכשירים מורכבים והפיצו אותן ברחבי העולם. גם אז היו אזהרות. הכלכלן נוריאל רוביני התריע מפני משבר חמור, ומשקיעים כמו מייקל ברי זיהו את הסכנות בשוק המשכנתאות. אלא שהמערכת הפיננסית המשיכה לפעול כאילו הסיכונים מפוזרים ומבוקרים.
קריסת ליהמן ברדרס בספטמבר 2008 הפכה את החששות למשבר אמון עולמי. הבנקים הפסיקו לסמוך זה על זה, שוקי האשראי קפאו, ממשלות נאלצו להתערב והכלכלה העולמית שקעה במיתון עמוק. מדד אס־אנד־פי 500 איבד כ־57% מערכו בין שיא אוקטובר 2007 לשפל מרץ 2009.
בשנת 2020 הופיעה גרסה שונה לחלוטין של אותו מנגנון. מגפת הקורונה התפשטה, ממשלות סגרו גבולות ועסקים, ובתוך 23 ימי מסחר בלבד איבד מדד אס־אנד־פי 500 כ־34% מערכו. הפעם לא היה מדובר בבועה פיננסית קלאסית שהתפוצצה, אלא בזעזוע חיצוני ששינה כמעט בן לילה את התחזיות הכלכליות. דווקא ההתאוששות המהירה שבאה בעקבות ההתערבות העצומה של ממשלות ובנקים מרכזיים חיזקה אצל משקיעים רבים את האמונה שכל נפילה היא הזדמנות קנייה.
והנה ההבדל המהותי בין העבר להווה: בעבר, אף שהיו אזהרות, הציבור הרחב נחשף בעיקר לנרטיב של שגשוג. כיום האזהרות גלויות, מפורטות ונגישות לכל אדם. קרן המטבע, בנקים מרכזיים, כלכלנים בכירים וחברות דירוג מפרסמים ניתוחים מפורטים של החובות, הסיכונים הגיאופוליטיים, ריכוזיות שוקי המניות והחשיפה של המערכת הפיננסית לזעזועים.
ובכל זאת, חלק גדול מהמשקיעים ממשיך להתנהל כאילו עצם העובדה שהסכנות ידועות פירושה שהן כבר מגולמות במחירים.
זו הנחה בעייתית במיוחד. סיכון יכול להיות מוכר לכולם ובכל זאת להיות מתומחר בחסר. השאלה אינה אם המשקיעים שמעו על הסכנה, אלא אם הם מעריכים נכון את הסיכוי להתממשותה ואת הנזק שהיא עלולה לגרום.
רוברט שילר, חתן פרס נובל לכלכלה, הסביר במחקריו כיצד סיפורים כלכליים הופכים לתופעות חברתיות מדבקות. כאשר מיליוני בני אדם מאמינים באותו סיפור על צמיחה, חדשנות והתעשרות, האמונה עצמה מסוגלת להזין את העליות. במצב כזה, העובדות הסותרות את הסיפור אינן נעלמות; הן פשוט מאבדות מחשיבותן בתודעת ההמון.
וורן באפט תיאר את התופעה באמצעות משל סינדרלה: המשקיעים יודעים שהנשף יסתיים בחצות, אבל כולם רוצים ליהנות מעוד ריקוד אחד ולצאת רגע לפני שהקסם יפוג. הבעיה היא שבאולם הנשפים של שוק ההון אין שעונים.
יש כאן גם מנגנון מוסדי שמחזק את האדישות. מנהל השקעות שמזהה סיכון ויוצא מהשוק עלול להפסיד ללקוחותיו תשואה במשך חודשים או שנים. מתחריו ימשיכו להציג רווחים, והוא עלול לאבד לקוחות עוד לפני שהתחזית הפסימית שלו תתממש. לכן גם מנהלים שמודאגים באמת ממשיכים לעיתים להחזיק מניות במחירים גבוהים.
הכסף ממשיך לזרום גם באמצעות קרנות פנסיה, תוכניות חיסכון וקרנות מחקות מדדים. השקעות רבות מתבצעות באופן שוטף, בלי קשר ישיר להערכת המצב הגיאופוליטית של אותו יום. כך נוצר ביקוש מתמשך לנכסים פיננסיים, גם כאשר רמת הסיכון הנתפסת גבוהה.
אבל ב־2026 מצטרף לתמונה מרכיב שלא התקיים באותה עוצמה במשברים הקודמים: שילוב של סיכונים העלולים להזין זה את זה. מלחמה במזרח התיכון עלולה להקפיץ את מחירי האנרגיה. אנרגיה יקרה עלולה לחדש לחצים אינפלציוניים. אינפלציה עלולה למנוע הורדת ריבית. ריבית גבוהה מייקרת את החוב הממשלתי והעסקי. ובאותו זמן, אכזבה מרווחי חברות הבינה המלאכותית עלולה לגרום לירידות חדות במניות הטכנולוגיה, לפגוע בחסכונות הציבור ולהקטין את ההשקעות.
זהו תרחיש, לא תחזית ודאית. אבל זו בדיוק משמעותן של אזהרות היציבות הפיננסית: לא כל סיכון חייב להתממש כדי שהמערכת תיקלע למשבר. די לעיתים בכמה התפתחויות שליליות המתרחשות יחד.
יש להוסיף לכך את הריכוזיות החריגה של שוקי המניות. קומץ ענקיות טכנולוגיה אחראי לחלק ניכר ממשקל המדדים האמריקניים. כאשר חברות מעטות נושאות על כתפיהן חלק גדול מהעליות, אכזבה משמעותית באחת מהן עלולה להשפיע על השוק כולו.
אלא שכאן חשוב להיזהר מהטעות ההפוכה. עצם קיומן של אזהרות רבות אינו מוכיח שהמפולת קרובה. שווקים יכולים להישאר יקרים במשך שנים, חברות יכולות להמשיך להרוויח גם בתקופות של מלחמה, והבינה המלאכותית עשויה להצדיק חלק ניכר מההשקעות העצומות בה. מי שהימר על קריסה מוקדמת מדי בעבר גילה לא פעם שהפסיד כסף רב דווקא משום שזיהה נכון את הסיכון אך טעה בתזמון.
ג'ון מיינרד קיינס מזוהה עם האבחנה שהשווקים מסוגלים להישאר בלתי רציונליים זמן רב יותר מכפי שהמשקיע מסוגל להישאר בעל יכולת פירעון. גם אם ייחוס הניסוח המדויק לקיינס שנוי במחלוקת, העיקרון הכלכלי ברור: צדק בניתוח אינו מבטיח הצלחה בהשקעה.
מכאן נובעת השאלה המטרידה ביותר. אם המשקיעים כבר התרגלו לאזהרות מפני מלחמות, חובות, בועות וסיכונים מערכתיים, איזה אירוע יגרום להם להיבהל באמת?
התשובה עשויה להיות פשוטה ואכזרית: לא עוד אזהרה, אלא אירוע שישנה בבת אחת את יכולתם של משקיעים להחזיק בנכסים. קריסת גוף פיננסי גדול, מחסור פתאומי בנזילות, זינוק חד בריבית או אובדן אמון ברווחיות חברות הטכנולוגיה יכולים להפוך חששות מוכרים לגל מכירות המוני.
וזה בדיוק מה שההיסטוריה מלמדת. ב־1929, ב־1987, ב־2000 וב־2008 היו אנשים שזיהו את הסכנות. ב־2020 היה ברור שהמגפה מתפשטת עוד לפני שהבורסות השלימו את התמחור מחדש. החידוש לא היה עצם הופעת הסיכון, אלא הרגע שבו השוק שינה בבת אחת את הערכתו לגביו.
המשקיעים אינם בהכרח עיוורים. רבים מהם מודעים היטב לסכנות. הם פשוט מאמינים שיוכלו להמשיך ליהנות מהעליות ולצאת בזמן אם המצב ישתנה.
אלא שההיסטוריה אינה מכירה מערכת פיננסית שבה כולם מצליחים למכור בשיא.
וורן באפט ניסח זאת באחת האמירות המפורסמות שלו: ״רק כשהגאות נסוגה מגלים מי שחה עירום״.
אחרי כמעט מאה שנים של מפולות, השאלה הגדולה כבר אינה מדוע איש אינו מזהיר מפני המשבר הבא. הפעם מזהירים כמעט מכל כיוון. השאלה היא מדוע מיליוני משקיעים שומעים את האזהרות, מבינים את משמעותן, ובכל זאת ממשיכים להתנהג כאילו גם הפעם מישהו אחר יהיה האחרון שיישאר עם המניות.
ייתכן שהמשקיעים צודקים והכלכלה העולמית תמשיך להפגין עמידות. אבל אם תגיע מפולת נוספת, קשה יהיה לטעון שלא היו סימני אזהרה.
הפעם, בניגוד למיתוס המקובל על המשברים הגדולים, הכתובת אינה רק על הקיר. היא מופיעה בדוחות, בתחזיות, בנאומי נגידי הבנקים המרכזיים ובכותרות הכלכליות כמעט מדי יום.
ואולי זו תהיה האירוניה ההיסטורית הגדולה מכולן: המשבר הבא, אם יתרחש, עלול להיות הראשון שבו כמעט כולם ידעו להסביר מראש מדוע הוא אפשרי, אבל כמעט איש לא האמין שהוא באמת יגיע בזמן שהוא עצמו עדיין מושקע בשוק.
״עניין מרכזי״ חדשות וסקופים מאז 1999.