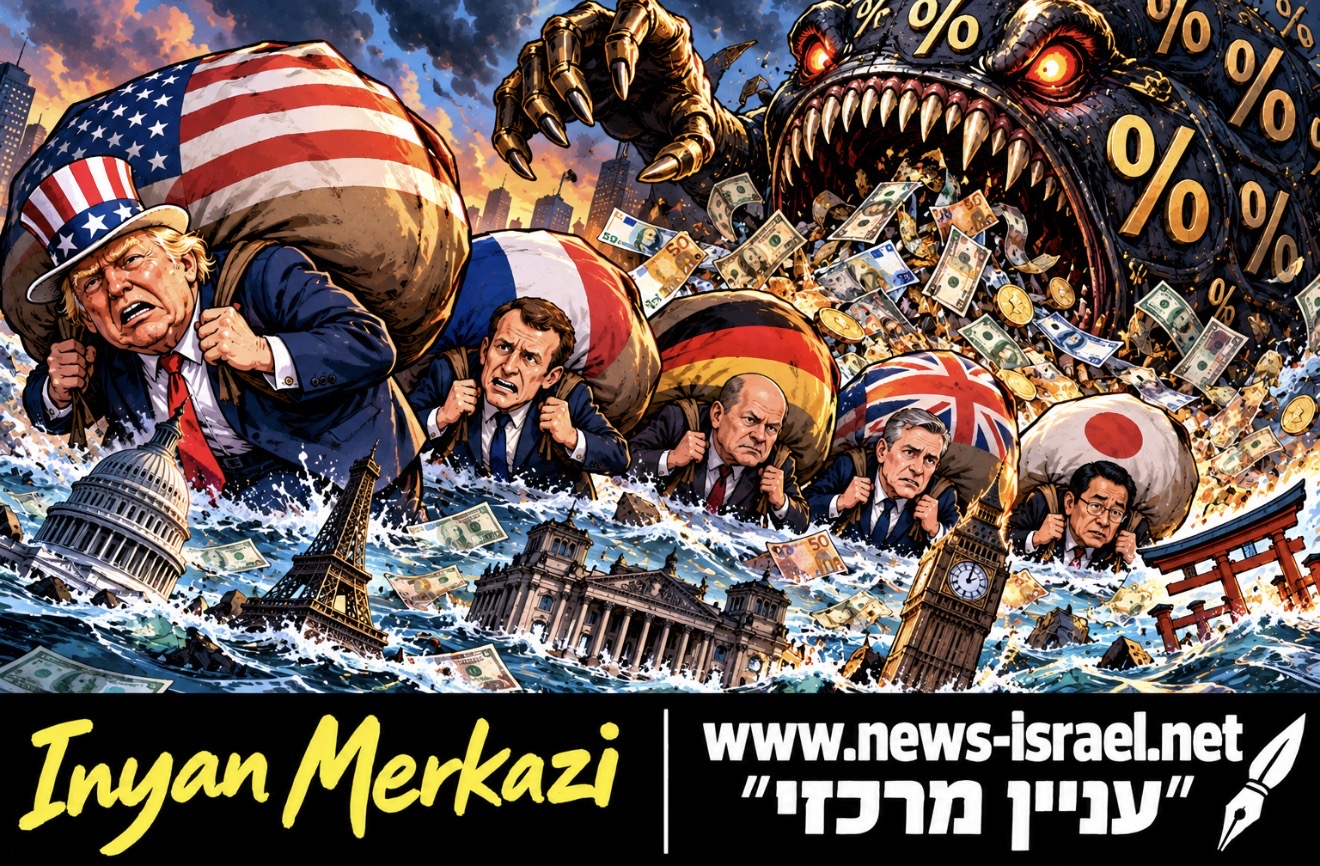
מכירת חיסול בשוקי האג״ח הממשלתיות מקפיצה את עלויות המימון של המעצמות לרמות שלא נראו עשרות שנים. התשואות עולות בארצות הברית, באירופה וביפן, והממשלות נאלצות לשלם ריבית גבוהה יותר כדי לשכנע משקיעים להמשיך להלוות להן כסף. המשמעות חורגת מחדרי המסחר: משכנתאות, הלוואות, אשראי עסקי ותקציבי ממשלות מתייקרים יחד.
אג״חים ארוכי טווח של מדינות נחשבו במשך עשרות שנים לעוגן הבטוח של עולם ההשקעות הסולידיות. ממשלות מגלגלות את חובותיהן באמצעות הנפקת אג״ח חדשות לפירעון הישנות, מנגנון שעובד כל עוד השוק מאמין ביכולתן לשלם ומוכן להמשיך לממן אותן. אלא שמיחזור אינסופי של חובות התופחים בקצב מטורף, בשילוב ריבית גבוהה, מעורר כעת שאלה מטרידה: עד כמה יכולות גם המדינות העשירות בעולם להמשיך להגדיל חובות בלי לערער את האמון שעליו בנויה המערכת הפיננסית כולה.
והבעיה החמורה ביותר היא כבר לא החוב עצמו אלא מחירו. במדינות שבהן החוב עצום והצמיחה חלשה, תשלומי הריבית לבדם בולעים חלק הולך וגדל מהתוספת השנתית לתוצר ומהכנסות המדינה. כאשר עלות החוב צומחת מהר מהכלכלה, חלק ניכר מהצמיחה למעשה נעלם לתשלום ריבית במקום להפוך להשקעה, שירותים ותשתיות. במקרים קיצוניים נוצר מעגל מסוכן: המדינה לווה כדי לממן את הריבית על החוב הקודם, החוב גדל שוב, המשקיעים דורשים תשואה גבוהה יותר — והסיכון לחדלות פירעון עולה. זהו חשש ממשי שהולך ומחריף ככל שחובות יקרים מתגלגלים וממוחזרים מדי רבעון.
ארצות הברית היא הדוגמה הגדולה ביותר: הוצאות הריבית הפדרליות כבר מתקרבות לטריליון דולר בשנה והפכו לאחד מסעיפי התקציב הכבדים ביותר. בצרפת החוב מתקרב ל־120% מהתוצר והוצאות המימון מכבידות דווקא כאשר הממשלה נדרשת לקיצוצים המעוררים מחאה. איטליה סוחבת חוב של יותר מ־130% מהתוצר ולכן רגישה במיוחד לכל עלייה בתשואות. ביפן החוב הציבורי גבוה מ־200% מהתוצר, ולכן גם שינוי קטן יחסית במחיר הכסף עלול להגדיל לאורך זמן את חשבון הריבית במידה עצומה.
במדינות חלשות יותר הסכנה כבר אינה תיאורטית. ארגנטינה, סרי לנקה, גאנה וזמביה המחישו בשנים האחרונות כיצד אובדן אמון, ריבית גבוהה, חובות כבדים ומחסור במטבע חוץ עלולים להסתיים בהסדרי חוב או בחדלות פירעון.
וזהו לב הטלטלה הנוכחית. חובות עצומים, גירעונות מתמשכים, אינפלציה עקשנית, מחירי אנרגיה גבוהים והנפקות אג״ח בהיקפים אדירים מאלצים את השווקים לדרוש מחיר גבוה יותר עבור הכסף.
גם מהפכת הבינה המלאכותית מוסיפה לחץ: ענקיות הטכנולוגיה מגייסות סכומי עתק למרכזי נתונים, שבבים ותשתיות ומתחרות עם הממשלות על אותו הון.
אין כרגע קריסה של שוק החוב העולמי. הסכנה היא בתהליך: חוב גדל מחייב עוד הנפקות, הריבית מגדילה את הוצאות המימון, ואלה מגדילות בתורן את הצורך בחוב נוסף.
העולם התרגל במשך שנים לגלגל טריליונים קדימה. עכשיו השווקים מתחילים לשאול את השאלה המפחידה באמת:
ומה יקרה ביום שבו המשקיעים יפסיקו להאמין שאפשר לגלגל את החוב הזה לנצח?
״עניין מרכזי״ חדשות וסקופים מאז 1999.
אין לראות בכתבה זו המלצה להשקעה, ייעוץ פיננסי או המלצה לביצוע פעולה כלכלית כלשהי.