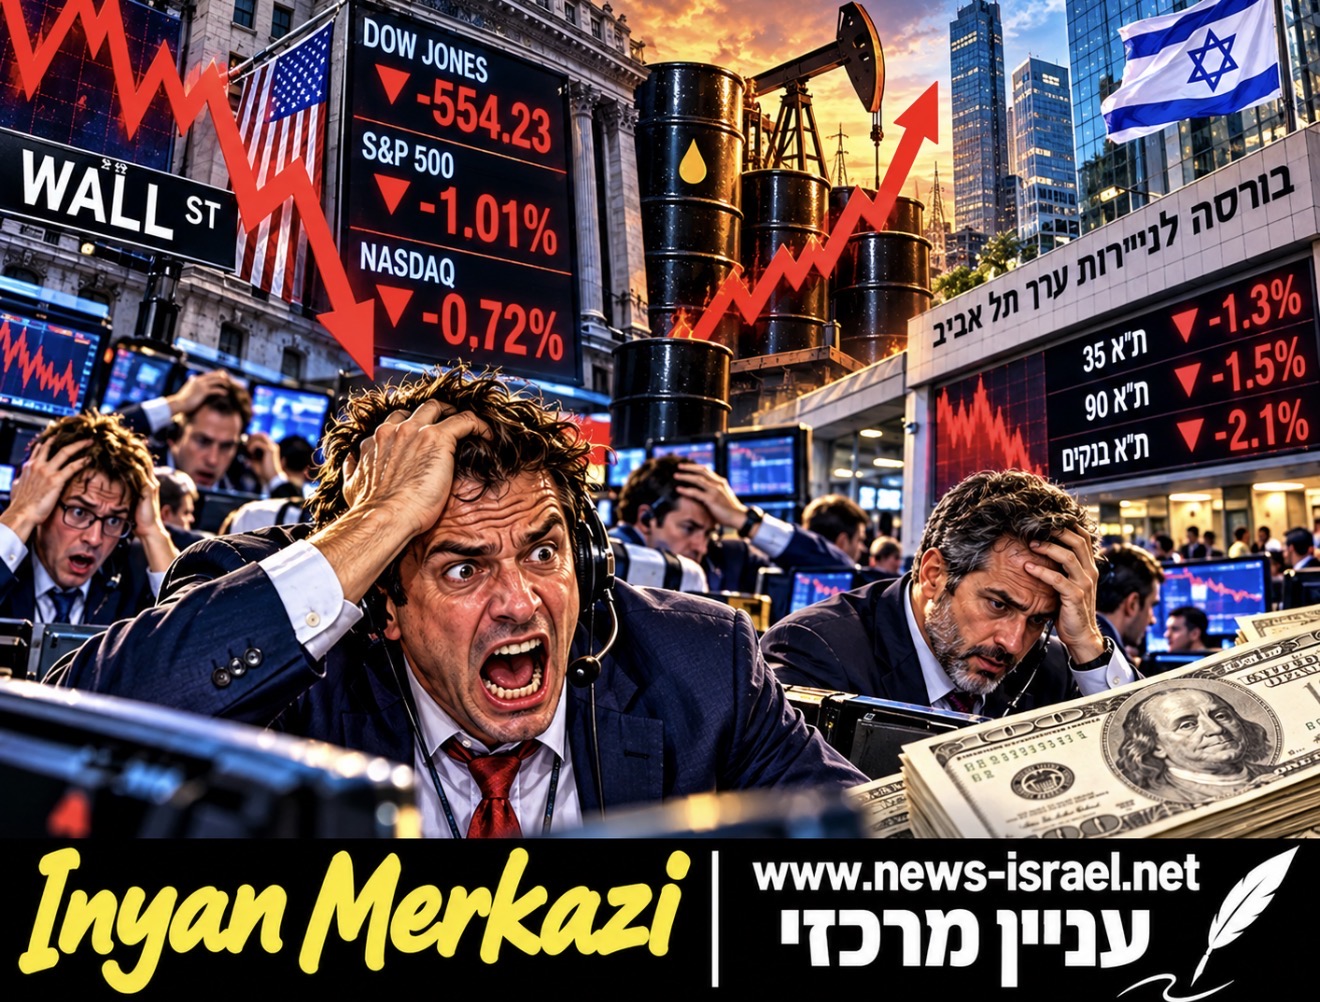
הירידות שהחלו היום בתל אביב והתפשטו לוול סטריט אינן עוד מימוש שגרתי אחרי עליות. כמה נורות אזהרה נדלקו בעת ובעונה אחת: תשואות האג״ח האמריקניות זינקו לרמות שלא נראו יותר משני עשורים, הנפט שוב חצה את רף 100 הדולרים, החשש מאינפלציה חוזרת מתחזק — ולפתע המשקיעים נזכרו שהבורסות, ובעיקר מניות הטכנולוגיה, הגיעו לשיאים עצומים כשהכסף הזול שעליו נבנה חלק מהראלי פשוט איננו.
מאת רמי יצהר Rami Yitzhar
בוול סטריט נפתח המסחר בירידות שהחריפו במהלך היום. מדד דאו ג׳ונס נפל ביותר מ־500 נקודות, כ־1%, מדד S&P 500 איבד כ־0.6% והנאסד״ק ירד בכ־0.7% לאחר שרק אתמול עוד חגגו המשקיעים שיאים חדשים. מניות השבבים בלטו לרעה ומדד המוליכים למחצה איבד כ־1.9%.
אבל הסיפור האמיתי נמצא דווקא בשוק האג״ח. תשואת איגרת החוב של ממשלת ארצות הברית לעשר שנים זינקה במהלך היום לכ־5.36% — הרמה הגבוהה ביותר מאז 2002. התשואה ל־30 שנה טיפסה אף היא לשיא של יותר משני עשורים.
זהו מספר שעלול לשנות את כללי המשחק.
כאשר ממשלת ארצות הברית, הנחשבת ללווה הבטוח והחשוב בעולם, משלמת יותר מ־5% לשנה על אג״ח ארוכות, המשקיע כבר אינו חייב לרדוף אחרי מניות יקרות כדי לקבל תשואה. במקביל מתייקרים האשראי, המשכנתאות, מימון החברות והחוב הממשלתי עצמו. ככל שהתשואות עולות, הלחץ על שווי המניות גדל — ובמיוחד על חברות טכנולוגיה ששוויין נשען במידה רבה על רווחים עתידיים.
אל החבית הפיננסית הזאת נשפך עכשיו גם נפט. מחיר הברנט שב וחצה היום את רף 100 הדולרים לחבית בעקבות חששות מחודשים לאספקה מהמזרח התיכון ולהסלמה סביב מצרי הורמוז. נפט יקר פירושו דלק יקר, הובלה יקרה, טיסות יקרות ועלויות ייצור גבוהות יותר — בדיוק כאשר הבנקים המרכזיים מנסים להשתלט על האינפלציה.
מכאן מגיע הפחד הגדול: אם האנרגיה היקרה תמשיך להזין את האינפלציה, הפדרל ריזרב עלול להידרש להשאיר את הריבית גבוהה לזמן ממושך יותר — ואולי אף להעלות אותה שוב. המשקיעים ממתינים כעת לפרוטוקול ישיבת הפד האחרונה ולנתוני האינפלציה הבאים כדי להבין אם התרחיש הזה הופך ממשי.
והגל הגיע במהירות גם לתל אביב.
הבורסה המקומית סבלה היום מלחץ מכירות רחב, שהחריף במקביל לעליית תשואות האג״ח ולירידות בעולם. בשלב מסוים במהלך המסחר מדד ת״א 35 ירד ביותר מאחוז, והמניות הפיננסיות ספגו לחץ ניכר. הירידות מגיעות אחרי תקופה יוצאת דופן שבה שוק המניות הישראלי רשם עליות עצומות למרות שלוש שנות מלחמה.
הבנקים והביטוח, שהיו במשך תקופה ארוכה ממנועי העליות הגדולים בתל אביב, הפכו לפתע לחלק מהבעיה. עליית תשואות, חשש מהאטה, תנודתיות עולמית ומימוש רווחים כבדים אחרי העליות החדות מספקים למשקיעים סיבות טובות להקטין סיכון.
גם במניות הביטחוניות נרשמת טלטלה חריפה. נקסט ויז׳ן, אחת הכוכבות הגדולות של התקופה האחרונה, מחקה יותר מ־22% בתוך יומיים. התנודות האלה ממחישות עד כמה מניה שעלתה במהירות יכולה ליפול במהירות ברגע שהמשקיעים מחליטים שהמחיר כבר מגלם יותר מדי אופטימיות.
יש לישראל גם בעיה מקומית נוספת: משקיעים זרים כבר החלו לצמצם חשיפה. בתשעת החודשים הראשונים של 2026 הסתכמו רכישות המניות נטו של משקיעים זרים בכ־2.7 מיליארד שקל בלבד — כמעט 70% פחות מהתקופה המקבילה אשתקד. ב־12 החודשים האחרונים הסתכמו הרכישות בכ־400 מיליון שקל בלבד.
כל אלה אינם אומרים שהמפולת הגדולה החלה. אחרי שנים של עליות, יום של ירידות חדות הוא עדיין יום אחד, והבורסות מסוגלות לשנות כיוון במהירות. גם בוול סטריט הירידות הנוכחיות מגיעות מיד לאחר שיאים חדשים, ולכן חלק מהמהלך הוא בהחלט מימוש רווחים טבעי.
אבל הפעם יש סיבה טובה להקשיב לרעש.
הבעיה המרכזית איננה שהדאו איבד כמה מאות נקודות או שתל אביב ירדה באחוזים בודדים. הבעיה היא שמחיר הכסף בעולם השתנה. תשואה של יותר מ־5% על החוב האמריקני, נפט מעל 100 דולר, חובות ממשלתיים עצומים ואינפלציה שמסרבת להיעלם יוצרים שילוב מסוכן.
במשך שנים המשקיעים התרגלו למשוואה פשוטה: כשיש בעיה, הבנק המרכזי מוריד ריבית ומציף את השווקים בכסף.
עכשיו עלולה להתפתח המשוואה ההפוכה: האנרגיה מתייקרת, האינפלציה חוזרת, החובות תופחים — ולבנק המרכזי אין אפשרות פשוט לפתוח את הברז.
וזה בדיוק הרגע שבו הבורסה מפסיקה לשאול כמה עוד אפשר לעלות — ומתחילה לשאול כמה יעלה לנו הכסף מחר.
״עניין מרכזי״ חדשות וסקופים מאז 1999.